Au Cambodge, le secteur bancaire commence à mesurer les conséquences financières du changement climatique, alors que l’agriculture et les énergies renouvelables peinent encore à se financer.
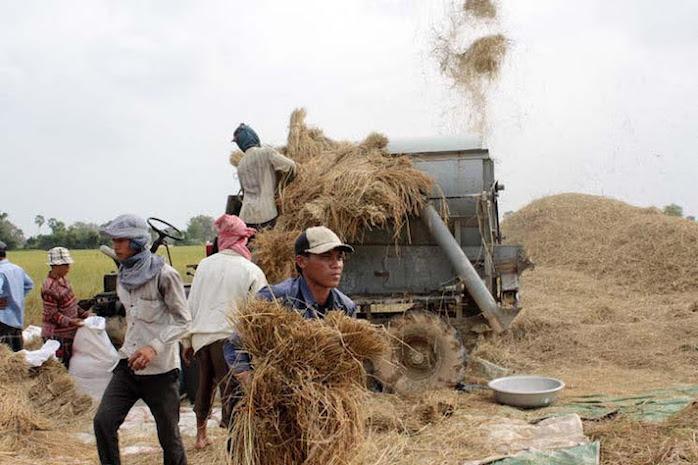
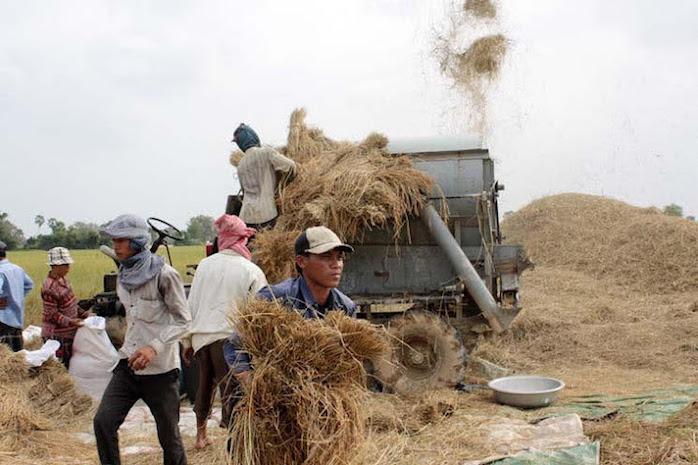
Les responsables du secteur financier reconnaissent désormais que le changement climatique ne constitue pas uniquement une question environnementale. Il représente également une menace directe pour la qualité des actifs et la solidité financière du secteur bancaire.
La Banque nationale du Cambodge a ainsi lancé des évaluations des risques climatiques. L’objectif consiste à quantifier l’exposition physique du secteur bancaire aux phénomènes météorologiques extrêmes, aux inondations sévères et aux sécheresses.
Les autorités de régulation constatent que les chocs climatiques importants peuvent perturber directement les activités économiques, réduire les flux de trésorerie et affaiblir la capacité des emprunteurs à rembourser leurs dettes.
Des risques encore peu intégrés dans l’analyse du crédit
Selon Meng Chanlina, responsable du financement climatique chez Mekong Strategies Capital, les autorités de régulation et les institutions financières commencent à mesurer l’ampleur de cette exposition.
« La prise de conscience et la compréhension progressent. Le changement climatique commence à être reconnu comme un risque pour le secteur financier, et non plus seulement comme une question environnementale. Il crée un risque réel pour le crédit et la qualité des actifs », a-t-elle déclaré le 17 septembre, lors d’une table ronde consacrée au financement climatique organisée dans le cadre de l’Energy Week au Cambodge.
Malgré cette prise de conscience au plus haut niveau, Meng Chanlina observe un décalage important dans les pratiques quotidiennes des banques commerciales.
« Dans la pratique, le risque climatique est encore rarement pris en compte dans l’évaluation du crédit », a-t-elle déclaré. « L’analyse repose principalement sur les données financières historiques, la qualité des garanties, les compétences de la direction, l’historique des remboursements et d’autres critères similaires, mais le risque climatique reste largement absent. »
Pour elle, les banques demeurent ainsi fortement attachées aux indicateurs traditionnels du crédit. Les secteurs les plus exposés aux conséquences du changement climatique, comme l’agriculture et le développement rural, sont souvent laissés de côté.
Les emprunteurs agricoles sont confrontés à des risques climatiques importants et ont besoin de financements. Les institutions financières se montrent toutefois réticentes à leur accorder des prêts, en raison de leurs interrogations sur la viabilité des activités et d’une connaissance encore limitée de ce secteur.
Les énergies renouvelables confrontées aux risques physiques
Toujours selon Meng Chanlina, les prêteurs s’inquiètent également des conséquences physiques du changement climatique sur les infrastructures d’énergie propre.
« Lorsqu’un prêt est accordé à une centrale solaire, le stress thermique peut réduire la production d’électricité. Cette baisse entraîne ensuite une diminution des revenus des exploitants et finit par affecter leur capacité à rembourser leur dette ».
Le financement des projets d’énergies renouvelables à grande échelle soulève aussi des difficultés importantes en raison de leur longue période de remboursement, qui peut dépasser dix ans.
Ces caractéristiques compliquent la recherche de financements. Les banques commerciales cambodgiennes se financent principalement grâce à des dépôts à court terme et privilégient généralement des prêts d’une durée de cinq à sept ans.
Il existe donc un décalage entre la structure financière des banques cambodgiennes et les besoins des projets d’énergie propre de grande ampleur.
« Le secteur bancaire cambodgien reste relativement conservateur et accorde principalement des prêts adossés à des garanties, comme un titre foncier », a déclaré Meng Chanlina. « Les développeurs de projets ont toutefois besoin de financements fondés sur les flux de trésorerie, selon un modèle de financement de projet, une pratique que les banques locales proposent encore rarement. »
Des solutions financières à mettre en place
Meng Chanlina recommande d’examiner les contrats commerciaux afin d’identifier les garanties susceptibles d’être mobilisées. Elle s’interroge notamment sur la possibilité d’utiliser un contrat d’achat d’électricité comme garantie une fois la construction achevée et les flux de trésorerie stabilisés.
« Une assistance technique pourrait contribuer à renforcer ces capacités, notamment grâce à des mécanismes de cofinancement avec les institutions financières locales. Des opérations de diligence conjointe permettraient également de développer cette expertise », a-t-elle déclaré.
L’accès au financement pour les populations marginalisées
La question de l’exclusion financière doit également être abordée, selon Sok Sophorn, analyste de programme chez ONU Femmes Cambodge.
Elle estime qu’une approche plus transformatrice est nécessaire afin de lutter contre les inégalités et les difficultés d’accès aux services financiers dans le pays.
« Les décisions de planification devraient donner la priorité aux groupes marginalisés afin de garantir un accès équitable aux technologies d’énergie propre, aux financements et aux autres technologies d’adaptation », a-t-elle déclaré.
Teng Yalirozy
Avec l'aimable autorisation de Cambodianess, qui a permis la traduction de cet article et ainsi de le rendre accessible au lectorat francophone.
Sur le même sujet



 L'annuaire


 L'agenda


 Les annonces