Victime d’un virement frauduleux en Espagne ? La justice européenne rappelle aux banques leur obligation de remboursement rapide. Mais toutes les escroqueries ne sont pas couvertes.
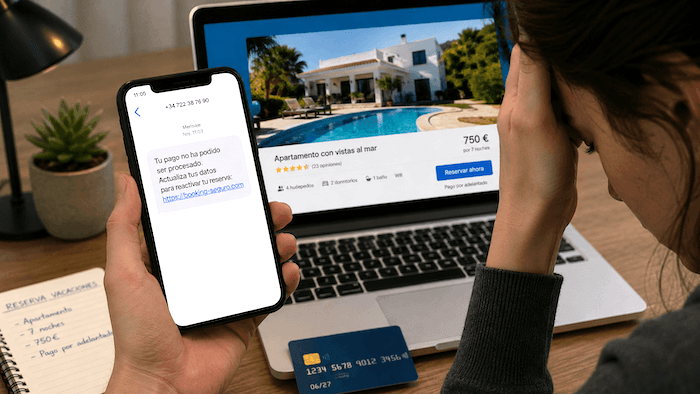
Tout commence par une vente entre particuliers. Une femme met un objet en ligne, reçoit le message d’un acheteur intéressé, puis clique sur un lien censé confirmer la transaction. Le site ressemble à celui de sa banque. Elle y saisit ses identifiants, communique un code reçu par SMS. Peu après, environ 700 euros disparaissent de son compte.
La victime signale la fraude dès le lendemain. Sa banque refuse pourtant de la rembourser : en divulguant ses données de connexion, elle aurait commis une négligence grave.
Cette affaire polonaise est à l’origine d’un arrêt rendu le 15 octobre 2026 par la Cour de justice de l’Union européenne (CJUE). Les juges y rappellent un principe : lorsqu’un paiement a été effectué sans l’autorisation de son titulaire, la banque ne peut pas invoquer d’emblée son imprudence pour refuser de lui restituer l’argent.
La décision concerne aussi l’Espagne, où cette protection figure déjà dans la loi. Alors que la Banque d’Espagne examine les conséquences de l’arrêt, celui-ci remet en lumière une distinction essentielle pour les victimes : avoir été escroqué ne suffit pas toujours à obtenir un remboursement.
Fraude bancaire : un remboursement dès le lendemain, sous certaines conditions
La Cour européenne établit une règle claire : la banque doit en principe rembourser d’abord, puis examiner les responsabilités. Lorsqu’une opération bancaire est réalisée sans le consentement de son titulaire, l’établissement doit restituer les sommes immédiatement, au plus tard à la fin du jour ouvrable suivant celui où il a eu connaissance de l’opération ou en a été informé.
Il ne peut pas suspendre ce remboursement au seul motif que son client aurait fait preuve d’une négligence grave. Même lorsque la victime a communiqué ses codes à un escroc, cette imprudence alléguée ne dispense pas automatiquement la banque de son obligation initiale.
La décision ne donne pourtant pas carte blanche aux clients. Si l’établissement démontre ensuite que les pertes résultent d’une faute intentionnelle ou d’une négligence grave, il peut réclamer la restitution des sommes versées.
Le remboursement immédiat n’équivaut donc pas à une indemnisation définitive. C’est précisément cette distinction que la justice européenne vient clarifier.
Une exception subsiste : la banque peut différer le remboursement lorsqu’elle dispose de raisons fondées de soupçonner une fraude commise par le client lui-même, à condition d’en informer par écrit l’autorité compétente.
En Espagne, une protection inscrite dans la loi depuis 2019
L’arrêt européen ne crée pas un droit entièrement nouveau pour les clients des banques espagnoles. Depuis 2019, l’article 45 du décret-loi royal 19/2018, qui transpose la réglementation européenne sur les services de paiement, impose déjà le remboursement rapide des opérations non autorisées.
La nouveauté tient à l’interprétation de cette obligation. Une banque ne peut pas transformer un soupçon de négligence grave en motif de refus immédiat. La question de la responsabilité du client doit être examinée séparément.
Selon les informations publiées mardi 27 octobre par Cinco Días, la Banque d’Espagne étudie les conséquences de la décision et pourrait transmettre des indications aux établissements financiers pour en harmoniser l’application. Aucune nouvelle instruction officielle n’a toutefois été annoncée à ce stade.
L’Organisation espagnole des consommateurs et usagers (OCU) a salué une clarification favorable aux victimes d’hameçonnage, ou phishing. Les représentants du secteur bancaire rappellent, eux, que les clients restent responsables de la protection de leurs données de sécurité.
Deux questions doivent donc être distinguées : le droit à un remboursement rapide et la responsabilité finale des pertes. L’une ne préjuge pas nécessairement de l’autre.
Virement piraté ou paiement effectué soi-même : une différence décisive
C’est ici que les choses se compliquent. Un escroc récupère vos identifiants grâce à un faux site bancaire, se connecte à votre compte et réalise un virement à votre insu. L’opération entre, en principe, dans la catégorie des paiements non autorisés, visée par l’arrêt européen.
Autre scénario : un individu se fait passer pour un conseiller bancaire. Il vous persuade de transférer vous-même votre épargne vers un prétendu compte sécurisé. Vous exécutez le virement, convaincu de protéger votre argent.
Dans ce second cas, la situation juridique est différente. Le paiement a été effectué par le titulaire du compte, même si sa décision a été obtenue par tromperie. La qualification de l’opération dépend alors des circonstances et du consentement réellement donné.
Toutes les escroqueries bancaires n’ouvrent donc pas automatiquement droit au remboursement prévu pour les paiements non autorisés. Cela ne signifie pas qu’aucun recours n’existe, mais les règles applicables peuvent être différentes.
À l’inverse, l’utilisation de codes personnels ne suffit pas nécessairement à prouver qu’un client a autorisé l’opération. L’article 44 du décret-loi espagnol précise que l’utilisation enregistrée d’un instrument de paiement ne démontre pas, à elle seule, le consentement de son titulaire ni une éventuelle négligence grave.
Un code SMS saisi sur un faux site bancaire ne règle donc pas toute l’affaire. Encore faut-il établir qui a réellement initié le paiement, dans quelles circonstances et avec quel consentement.
Victime d’une fraude en Espagne : comment réclamer son argent ?
La première démarche consiste à prévenir immédiatement sa banque, par ses canaux officiels. Il faut demander le blocage des moyens de paiement ou des accès compromis, signaler les opérations contestées et réclamer leur remboursement lorsqu’elles n’ont pas été autorisées.
Messages reçus, captures d’écran, relevés, références des virements et preuves du signalement... Mieux vaut conserver tous les éléments disponibles. Un dépôt de plainte auprès de la police peut également compléter le dossier.
La législation espagnole impose au client de signaler une opération non autorisée sans retard injustifié après sa découverte. Elle prévoit, en règle générale, un délai maximal de treize mois à compter du débit, sous réserve notamment que la banque ait mis à sa disposition les informations réglementaires relatives à l’opération. Ce délai ne dispense pas d’agir rapidement.
Si l’établissement refuse le remboursement, le client peut déposer une réclamation écrite auprès de son Servicio de Atención al Cliente (SAC), le service de traitement des réclamations.
Pour les litiges concernant les services de paiement, la banque dispose normalement de quinze jours ouvrables pour répondre. Attention à ne pas confondre ce délai administratif avec celui du remboursement initial, qui doit en principe intervenir au plus tard à la fin du jour ouvrable suivant le signalement ou la constatation d’un paiement non autorisé.
En cas de refus ou d’absence de réponse dans les délais, le client peut saisir le service de réclamations de la Banque d’Espagne, selon les conditions prévues par cette procédure.
Il faut toutefois en connaître la limite : les avis de la Banque d’Espagne ne sont pas juridiquement contraignants. Un rapport favorable ne suffit pas à obliger l’établissement à verser les sommes réclamées. Si le différend persiste, une action en justice peut être nécessaire.
Ce que l’arrêt européen change vraiment pour les victimes
La décision du 15 octobre ne garantit pas le remboursement de toutes les fraudes bancaires. Elle ne supprime pas non plus les obligations de vigilance des clients, ni les difficultés que posent les escroqueries reposant sur la manipulation de leurs victimes.
Mais elle rappelle aux banques une règle protectrice : lorsqu’une opération n’a pas été autorisée, la responsabilité supposée du client ne peut pas justifier, à elle seule, un refus de remboursement immédiat.
Pour les titulaires d’un compte en Espagne, l’enjeu est concret. Face à un virement frauduleux, la question n’est pas seulement de savoir si l’on a été imprudent. Elle est d’abord de déterminer si l’on a réellement consenti au paiement. Une nuance juridique, parfois difficile à établir, mais dont peut dépendre la récupération de plusieurs centaines, voire de plusieurs milliers d’euros.
Repères juridiques : cet article s’appuie sur l’arrêt de la CJUE du 15 octobre 2026 (affaire C-70/25, Tukowiecka), les articles 43 à 46 du décret-loi royal espagnol 19/2018 relatif aux services de paiement et les procédures officielles de réclamation de la Banque d’Espagne.
Sur le même sujet
 L'annuaire