Fin juin 2026, la dette publique atteint 119 % du PIB en France, contre 101,4 % en Espagne. Pourtant, Madrid doit aujourd’hui bien plus d’euros qu’en 2020. Croissance, déficit, intérêts : comment deux pays presque à égalité avant le Covid ont fini par suivre des trajectoires si différentes.
Avant le Covid, France et Espagne étaient presque au coude-à-coude : 98,2 % de dette publique rapportée au PIB pour la première, 97,7 % pour la seconde. À peine 0,5 point d’écart.
Six ans plus tard, le paysage n’a plus grand-chose à voir. À la fin du deuxième trimestre 2026, la France atteint 119 % du PIB, contre 101,4 % pour l’Espagne. L’écart est passé à 17,6 points.
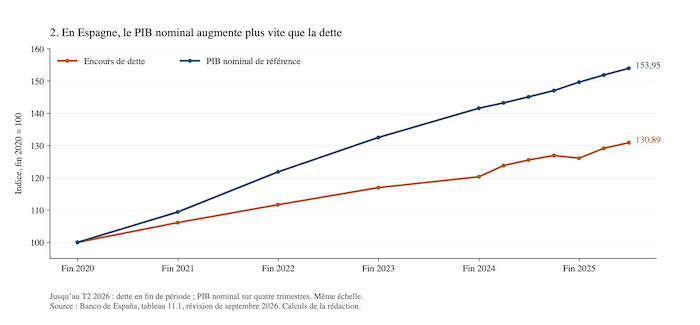
Et pourtant, l’Espagne n’a pas remboursé sa dette. C’est même tout l’inverse : depuis fin 2020, elle a emprunté 416 milliards d’euros supplémentaires, soit près de 31 % de plus. Dans le même temps, son ratio dette/PIB a chuté de 17,9 points. C’est tout le paradoxe : un pays peut devoir davantage d’argent tout en paraissant moins endetté par rapport à la taille de son économie.
Et le fameux passage espagnol sous les 100 % ? Le Banco de España l’a bien annoncé pour juillet, à 99,9 %, mais dans une estimation mensuelle encore révisable. Pour comparer la France et l’Espagne à la même date, il faut rester à fin juin : 119 % contre 101,4 %.
Pourquoi la dette espagnole augmente… mais pèse moins lourd
Prenons seulement les douze derniers mois. Entre juin 2025 et juin 2026, la dette publique espagnole augmente encore de 72 milliards d’euros, soit 4,3 %. Pourtant, son poids dans l’économie recule de 103,2 % à 101,4 % du PIB. Contradictoire ? Pas vraiment.
Le ratio dette/PIB compare deux grandeurs : ce que doit le pays et la taille de son économie. Imaginez deux compteurs qui avancent en parallèle. Si la dette augmente de 4 %, mais que l’économie grossit de 6 %, la dette représente malgré tout une part plus petite de cette économie.
C’est précisément ce qui se produit en Espagne. Sur un an, la dette progresse de 4,3 %, tandis que le PIB nominal utilisé pour la comparaison augmente de 6,1 %. Le gâteau s’agrandit plus vite que la part occupée par la dette. Résultat : Madrid doit davantage, mais cette dette pèse proportionnellement moins lourd qu’un an auparavant.
La France suit une autre trajectoire. Sur la même période, sa dette augmente de 178,3 milliards d’euros, soit 5,2 %, tandis que son ratio dette/PIB gagne 3,8 points.
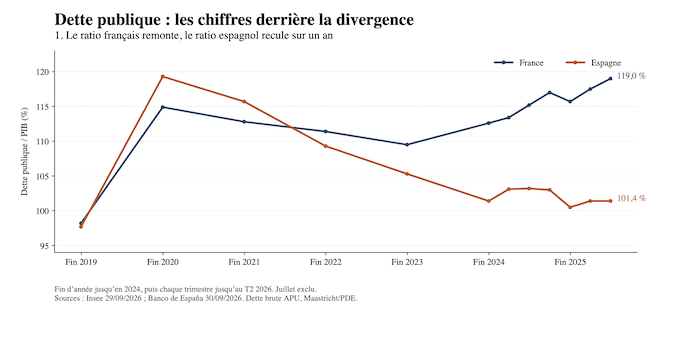
La baisse espagnole n’est cependant pas une ligne droite. Entre mars et juin 2026, le ratio reste à 101,4 %, à la décimale publiée. Puis, en juillet, l’encours recule effectivement d’environ 19 milliards d’euros en un mois. Une baisse ponctuelle qui n’efface pas la hausse observée sur un an.
En 2020, l’Espagne était plus endettée que la France
Le retournement est spectaculaire. Fin 2020, après le premier choc du Covid, la dette représentait 119,3 % du PIB espagnol, contre 114,9 % en France.
La pandémie avait frappé les deux côtés du calcul : les États empruntaient davantage pour soutenir salariés et entreprises, tandis que l’activité s’effondrait. Plus de dette au numérateur, moins de PIB au dénominateur : le ratio s’envolait.
Les deux pays ont ensuite vu ce ratio reculer jusqu’en 2023, mais l’Espagne plus rapidement. Puis, à partir de 2024, leurs trajectoires annuelles se séparent : le ratio français repart à la hausse tandis que l’espagnol continue de baisser. En six ans, on est ainsi passé de 0,5 point d’écart avant le Covid à 17,6 points à fin juin 2026.
Le moteur espagnol : plus de croissance, plus de valeur produite
Une partie essentielle de l’écart se joue dans la taille de l’économie. En 2025, l’économie espagnole progresse de 2,6 % en volume, contre 0,8 % en France. Mais pour calculer le poids de la dette, la croissance réelle ne suffit pas : il faut regarder le PIB nominal, c’est-à-dire la valeur de l’économie exprimée aux prix courants.
Et là, l’écart se creuse encore. En Espagne, le PIB nominal augmente de 5,7 % en 2025. Pourquoi davantage que la croissance réelle ? Parce que les prix de la production intérieure augmentent eux aussi. En clair : l’Espagne produit plus, et ce qu’elle produit vaut aussi davantage en euros. Résultat, le PIB qui sert de dénominateur au ratio dette/PIB grossit rapidement.
L’emploi renforce ce mouvement. Les comptes nationaux espagnols font état de 2,8 % de postes de travail supplémentaires en 2025. La Commission européenne souligne aussi le rôle de l’immigration dans l’offre de travail et celui du plan européen de relance dans l’investissement.
Mais aucun de ces facteurs ne suffit, à lui seul, à expliquer l’écart avec la France. Et l’inflation n’est pas un remède miracle : elle peut gonfler le PIB nominal et certaines recettes fiscales, mais elle renchérit aussi certaines dépenses publiques et la dette indexée. Alors ?
5,1 % de déficit en France, 2,4 % en Espagne
Il existe un deuxième morceau essentiel de l’histoire : le déficit. En 2025, les administrations françaises dépensent davantage qu’elles ne perçoivent à hauteur de 5,1 % du PIB. En Espagne, le déficit atteint 2,4 %. Soit 2,7 points de PIB d’écart.
En Espagne, le déficit au plus bas depuis 18 ans, dopé par des recettes record
L’image est simple : la croissance agrandit le contenant, tandis que le déficit continue d’ajouter de la dette. Pour faire reculer le ratio dette/PIB, il faut que l’économie grossisse suffisamment vite par rapport à ce nouvel endettement.
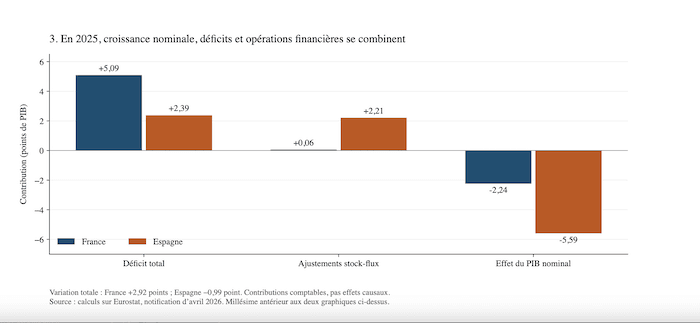
Les calculs réalisés à partir des mêmes données Eurostat pour 2025 montrent bien ce jeu de forces. En Espagne, la hausse du PIB nominal fait reculer le ratio d’environ 5,6 points. Le déficit en rajoute 2,4, et diverses opérations financières environ 2,2.
En France, l’effet du PIB n’en retire qu’environ 2,2 points, tandis que le déficit en ajoute 5,1. Autrement dit, l’Espagne bénéficie à la fois d’une économie nominale plus dynamique et d’un déficit nettement plus faible. C’est cette combinaison, davantage qu’un seul facteur, qui explique une large part de la divergence.
Peut-on pour autant dire que Madrid « gère mieux » que Paris ?
Pas sur la seule foi de ces chiffres. Les décisions politiques comptent. Pendant le Covid, la France a financé l’activité partielle et l’Espagne ses ERTE. Paris a ensuite déployé son plan de relance ; Madrid a progressivement retiré certaines aides énergétiques et adopté de nouvelles mesures fiscales.
En 2025, la Commission européenne relie une partie de l’amélioration espagnole à la vigueur des recettes, au retrait de soutiens énergétiques, au moindre coût de certaines mesures liées aux inondations et au paquet fiscal adopté fin 2024.
La France a elle aussi réduit son déficit en 2025 après sa dégradation de 2024, grâce notamment à des mesures sur les recettes et les dépenses. Mais cela n’a pas suffi à empêcher le ratio de dette de continuer à progresser.
La conclusion doit donc rester sobre : une partie de l’écart vient des choix budgétaires ; une autre de la croissance, de l’emploi, des prix et de la conjoncture. Les données permettent d’identifier ces forces. Elles ne permettent pas de transformer la comparaison en verdict politique.
Investissements étrangers : l’Espagne recule malgré ses atouts stratégiques
À qui la France et l’Espagne doivent-elles cet argent ?
Autre question souvent posée : qui possède la dette ? Derrière les milliers de milliards d’euros de dette publique, il n’y a pas un créancier unique. Il y a une multitude d’acheteurs : banques, assureurs, fonds de pension, gestionnaires d’actifs, banques centrales, fonds souverains ou autres investisseurs institutionnels.
En Espagne, à fin juin, 50,7 % de la dette publique est détenue par des non-résidents. Le Banco de España en détient 18,4 %, et les autres institutions financières résidentes 29,2 %.
En France, l’Agence France Trésor indique 57,5 % de non-résidents à la fin mars. Ce chiffre peut impressionner : plus de la moitié des titres concernés sont donc détenus par des acteurs installés hors de France. Mais « non-résident » ne veut pas dire simplement « étranger ». Un fonds installé au Luxembourg peut, par exemple, gérer l’épargne de clients français.
La question de souveraineté existe pourtant. Les créanciers ne décident pas du budget français ou espagnol, mais les États doivent régulièrement emprunter pour financer leurs déficits et renouveler les dettes arrivées à échéance. S’ils inspirent moins confiance, les investisseurs peuvent exiger des taux plus élevés. Autrement dit : les marchés ne votent pas le budget, mais ils contribuent à fixer le prix auquel il peut être financé.
Prudence toutefois dans la comparaison : les chiffres français et espagnols ne couvrent pas exactement le même périmètre. On ne peut donc pas conclure que la France serait précisément « 6,8 points plus dépendante » de l’étranger.
En France, 64,7 milliards d’euros rien que pour les intérêts
Posséder beaucoup de dette est une chose. La financer en est une autre. En France, les intérêts versés par les administrations publiques ont représenté 64,7 milliards d’euros en 2025, selon l’Insee. Pour l’Espagne, le Banco de España évalue cette charge à environ 2,4 % du PIB. Les méthodes disponibles ne permettent pas de classer proprement les deux pays, mais une chose est sûre : plus la dette est élevée, plus une remontée durable des taux finit par coûter cher.
Pas immédiatement, toutefois. Un État emprunte pour plusieurs années. Une obligation ancienne conserve son taux jusqu’à son échéance ; les nouvelles conditions de marché ne s’appliquent qu’au moment de refinancer la dette. Fin 2025, sa durée résiduelle moyenne atteignait encore 8,5 ans en France et 8,1 ans en Espagne.
La hausse du coût de financement agit donc par vagues, au fil des remboursements et des nouvelles émissions. Au fond, l’écart entre 119 % et 101,4 % ne raconte pas à lui seul toute l’histoire. L’Espagne n’a pas fait disparaître sa dette : son stock a fortement augmenté depuis 2020. Mais son économie nominale a progressé encore plus vite et son déficit est aujourd’hui nettement plus faible.
La France, elle, cumule une dette plus lourde, une croissance moins dynamique et des besoins de financement plus importants. Une combinaison qui réduit peu à peu sa marge de manœuvre budgétaire à mesure que la charge d’intérêts augmente.
Six ans après le Covid, deux pays presque au même niveau d’endettement se retrouvent ainsi séparés de près de 18 points de PIB. Et ce n’est pas seulement une affaire de seuil : c’est la trajectoire qui diverge.
Sur le même sujet
 L'annuaire


