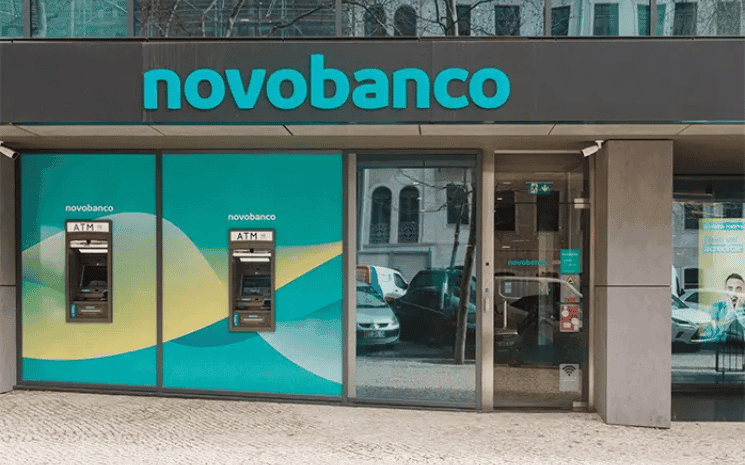
Le 30 avril 2026 le groupe français BPCE (comprenant les Banques Populaires, les Caisses d'épargne, Natixis) a finalisé l´acquisition de 100% du capital de la banque portugaise Novobanco qui compte 300 agences dans tout le pays. Alors que le Portugal est devenu la première base internationale de détail de BPCE, Jacques Beyssade, secrétaire général de ce groupe coopératif de banques et d'assurances françaises de passage à Lisbonne, a accordé une interview au Lepetitjournal.com au cours de laquelle il revient sur les objectifs du groupe français et les raisons de cet investissement au Portugal.
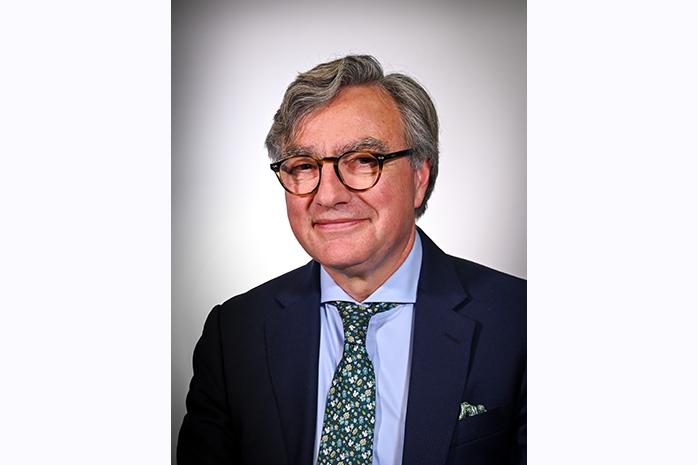
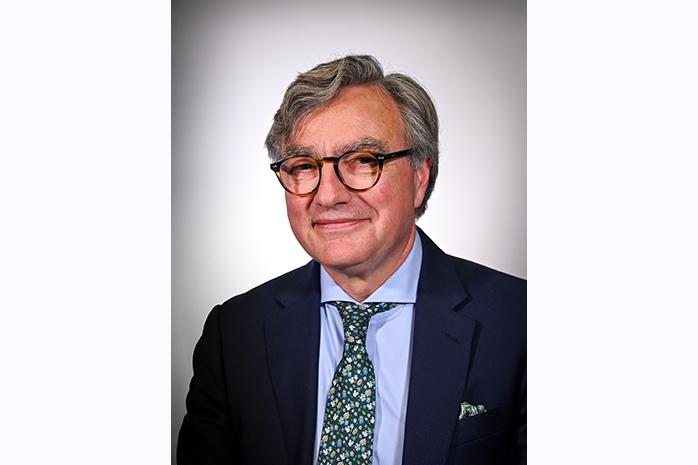
Après un début de carrière au Crédit Lyonnais et en grande partie à l´étranger, Jacques Beyssade, a intégré Natixis avant de rejoindre le comité de direction générale du groupe BPCE.
Lepetitjournal.com : Pouvez-vous, vous présentez à nos lecteurs ?
Jacques Beyssade : C'est difficile à dire ! Comme un banquier assez chevronné, aux cheveux gris, qui a exercé sur trois continents - l'Asie, l'Europe et l'Amérique - et dans presque tous les métiers de la banque. C'est d'ailleurs pour cette expérience de plusieurs métiers et, surtout, de plusieurs pays que j'ai été choisi, au sein de la direction générale du groupe, pour superviser l'activité de Novobanco, au moins au cours des prochaines années, ainsi que son arrimage au groupe.
Je suis profondément attaché à mon métier de banquier. J'ai d'ailleurs écrit, avec une économiste, un livre destiné à expliquer au grand public ce qu'est une banque, à quoi elle sert et quel rôle elle joue dans les crises. Les banques peuvent aussi contribuer à sortir de crises nées ailleurs. La crise du Covid en est un bon exemple.
Quant au groupe BPCE, pouvez-vous nous en faire un bref portrait ?
Le groupe BPCE est le deuxième groupe bancaire en France. Il est très important sur le marché français, mais également à l'échelle européenne : c´est la quatrième banque européenne par la taille de ses fonds propres. C'est ce qui nous permet de traiter des opérations de grande ampleur.
Nous sommes très présents en France, mais encore peu en dehors de France. Nous avons des activités de banque de grande clientèle avec Natixis, mais pas de banque de détail hors de France. Afin de diversifier nos risques et de trouver des relais de croissance au-delà du marché français, nous souhaitons nous développer à l'international, en priorité en Europe, qui est le marché que nous connaissons et dont la réglementation nous est familière. Le Portugal nous a paru être une destination intéressante.
Le passé difficile de Novobanco ne vous a pas « refroidi » ?
Non, bien au contraire. Novobanco a traversé une période complexe, mais ce qui est remarquable, c’est la rapidité et le succès de son redressement. La banque aborde aujourd’hui une nouvelle ère. Et cette nouvelle ère mérite d'être expliquée à nos clients portugais, car il s'agit d'une ère de stabilité et de croissance, après dix ou douze années de restructuration. Ces périodes suscitent parfois des interrogations légitimes : fermetures d’agences, cession de filiales, réduction de voilure : ils se demandent si elle sera encore là à leurs côtés. Aujourd’hui la réponse est claire et sans ambiguïté.
Nous arrivons au Portugal comme un investisseur de long-terme sans horizon de sortie. Certains investisseurs annoncent dès leur arrivée un horizon de cinq ou dix ans. Nous, nous n'en avons pas. Ce n'est pas une opération ponctuelle : nous nous installons ici pour y rester. C'est plutôt rassurant et positif pour tous nos clients, particuliers comme entreprises.
Quels ont été finalement les motifs de votre intérêt dans l´acquisition du Novobanco ?
La volonté de nous développer hors de France et dans la zone euro, dans un pays en croissance et bien géré. C'est le cas du Portugal, qui, à travers les alternances politiques, a conservé une gestion très rigoureuse de ses finances publiques.
Nous avons, par ailleurs, eu l'opportunité d'acquérir une banque qui a été redressée, qui est aujourd'hui très performante et qui peut encore accélérer son développement avec notre aide. Nous y voyons une opportunité, tout comme le personnel de Novobanco.
Ce faisant, nous nous installons sur un deuxième marché domestique, avec des clients portugais vivant au Portugal et des entreprises portugaises établies au Portugal. Or, nous sommes aussi un groupe français : nous devons donc trouver notre place en devenant un vecteur financier entre la France et le Portugal. C'est une évolution naturelle de cette acquisition, d'autant plus qu'il n'existe pas vraiment d'autre banque dans la même situation. Ce serait différent dans un pays comme la Belgique ou l'Italie, où plusieurs banques françaises sont déjà présentes.
Plusieurs acteurs étaient intéressés par Novobanco. Nous avons étudié le dossier un peu plus vite que les autres. Par ailleurs, nous étions probablement le type d'acquéreur le mieux accueilli par l'écosystème portugais. La décision appartenait au propriétaire précédent, Lone Star, qui était naturellement très attentif au prix. Néanmoins, le fait que nous soyons un acquéreur de long terme, connaissant le métier et n'ayant aucune démarche spéculative, a été vu positivement par les autorités portugaises et le personnel de la banque. Cela a également, je pense, contribué à convaincre Lone Star de nous choisir. Par rapport aux autres options possibles, notamment une introduction en Bourse, nous proposions un paiement immédiat par un acteur ayant les moyens de financer l'acquisition.
Une façon de renforcer la présence du groupe en Europe...
C'est en effet notre première acquisition d'une banque de détail en Europe. Mais c’est loin d’être notre première présence hors de France puisqu’en Europe nous exerçons des activités de banque de grande clientèle et de marchés, et nous accompagnons nos grands clients dans la plupart des pays européens. Nous avons aussi des activités de financement spécialisé.
En 2025, nous avons acheté à la Société Générale ses activités de leasing d'équipements destiné, en substance, aux PME et aux entreprises de taille un peu plus importante dans la plupart des pays européens. En les combinant à nos propres activités existantes, nous sommes devenus le leader en Europe.
Le leasing d’équipement est peu visible du grand public, bien que cela représente près de 2 600 collaborateurs, car il est réparti entre plusieurs pays et s’adresse essentiellement aux entreprises. Novobanco s’inscrit dans un autre univers : environ 4 000 collaborateurs et un million de clients au Portugal. C’est un métier bancaire plus visible, davantage du quotidien.
Banco Espírito Santo, devenu Novobanco, était la banque historique des PME portugaises. En France, depuis 16 ans, notre groupe, à travers les Banques Populaires, est la première banque des PME. Des deux côtés, il s'agit de banques profondément ancrées dans le tissu économique et industriel des petites et moyennes entreprises. Cette activité exercée avec succès en France, nous sommes heureux de pouvoir désormais la mener au Portugal.
Vous êtes un groupe coopératif de banque universelle et d'assurance. Cet « esprit mutualiste » se maintient bien sûr dans le cadre de Novobanco...
Nos actionnaires sont coopératifs. BPCE appartient à 29 Caisses d'Épargne et Banques Populaires, qui sont des sociétés coopératives appartenant elles-mêmes à leurs clients.
La caractéristique de ce modèle c´est qu´il n'y a pas d'opposition entre le fait de gagner de l'argent pour bien rémunérer l'actionnaire et celui de proposer le prix le plus juste pour bien servir le client : ce sont les mêmes personnes.
Ces banques contrôlent BPCE, qui gère pour leur compte commun un certain nombre d'« usines », si l'on veut, fabriquant notamment les produits de leasing, de paiement et d'assurance, et qui porte également le développement international.
Ce développement international est géré par BPCE pour le compte de ses actionnaires, qui ont une vision de long terme. Le sociétaire d'une Caisse d'Épargne ou d'une Banque Populaire ne peut pas vendre sa part sociale sur un marché : ce n'est pas une action cotée, sa valeur ne fluctue pas. S'il souhaite récupérer son investissement, la part lui est remboursée à son prix d'origine.
Nous allons donc gérer Novobanco comme nos autres activités logées chez BPCE, avec une vision de long terme, de service à la clientèle et de financement de l'économie réelle : les projets des Portugaises et des Portugais qui veulent acheter leur maison ou financer leur voiture, ainsi que les projets des entreprises portugaises.
C'est, je crois, ce qui distingue les banques coopératives. Contrairement au Portugal, elles constituent le modèle dominant en France. Le premier groupe bancaire en France, le Crédit Agricole, est un groupe coopératif, en partie coté en Bourse, contrairement au nôtre, mais demeure majoritairement coopératif. Le troisième, le Crédit Mutuel, est également coopératif. Ensemble, ces acteurs représentent environ les deux tiers ou les trois quarts du financement de l'économie française.
C´est donc un modèle de long terme, de stabilité et de risque mesuré, qui a traversé les décennies, notamment les grandes crises. Novobanco sera gérée dans cette optique : une vision de long terme, une utilité pour la société et le financement de projets individuels, de projets d'entreprise, de collectivités locales ou de l'État portugais, avec le souci d'un développement durable. Il ne s'agit pas de rechercher des coups ou de suivre ponctuellement des opportunités, mais de financer l'économie réelle, car nous considérons que c'est notre rôle dans la société.
Vous avez effectivement un rôle dans la société. Envisagez-vous au Portugal des projets ou des partenariats spécifiques dans le sport ou la santé, par exemple, domaines dans lesquels BPCE joue déjà un rôle important en France ?
La politique de Novobanco sera définie par son équipe de direction, que nous avons conservée telle qu'elle était. Nous avons envoyé quelques collaborateurs de BPCE à des postes importants, mais l'équipe de direction, notamment son dirigeant, reste celle qui a redressé l'entreprise et qui la pilote aujourd'hui. Nous lui faisons confiance : elle va poursuivre sa mission, non plus dans une logique de redressement mais dans une logique de développement.
Ce développement reposera, d'une part, sur les ressources financières de BPCE, même si Novobanco est rentable et dispose des moyens d'autofinancer une partie de son développement, et, nous mettrons aussi à disposition les ressources humaines et technologiques de BPCE.
Novobanco n'exerce pas, ou n'exerce plus, un certain nombre de métiers, soit parce que Banco Espírito Santo ne les pratiquait pas, soit parce qu'elle a dû les céder au moment de la restructuration. On peut penser à l'assurance, à la gestion d'actifs, aux activités internationales ou encore aux activités sur les marchés de capitaux pour les grandes entreprises. Nous exerçons tous ces métiers en France et dans d'autres pays, et nous allons mettre cette expertise au service de Novobanco.
Nous allons également apporter à Novobanco et à ses clients tout notre réseau relationnel français, qui est très étendu, notamment auprès des PME. Nous pourrons faciliter l'activité des entreprises françaises qui s'implantent au Portugal, mais aussi celle des entreprises portugaises présentes en France, auxquelles nous pourrons proposer les services de l'ensemble de nos banques françaises.
Depuis l'annonce de l'acquisition de Novobanco, des clients portugais et français nous ont déjà appelés en nous disant : « Vous êtes maintenant présents dans l'autre pays, cela m'intéresse. »
Nous avons ainsi commencé à créer des ponts, qui seront structurés au sein d'un French Desk. Une petite équipe sera dédiée aux entreprises françaises au Portugal. Elle fera également le pont dans l'autre sens, afin de trouver en France le bon interlocuteur dans les régions où des entreprises portugaises sont implantées et ont notamment besoin de financements.
Néanmoins, en matière environnementale, vous avez plus de vingt ans d'engagement en France, peut-être le sujet au Portugal y aura-t-il aussi une place...
C'est vrai, nous accordons une attention générale à l'environnement depuis peut-être plus longtemps que d'autres, précisément parce que nous sommes des banques coopératives qui ne cherchent pas uniquement à gagner beaucoup d'argent, mais à être utiles à leur communauté. Je crois que, pour produire réellement un effet d'entraînement et motiver l'ensemble des acteurs, les actions doivent être véritablement locales.
Sur le sujet strictement environnemental, nous avons choisi en France des axes d'action forts. Le premier concerne les forêts, qui ont énormément brulé, cette année, en France. Depuis des années, nous sommes un important propriétaire forestier et nous soutenons des initiatives liées aux forêts ; nous voulons donc jouer un rôle dans ce domaine. Un autre axe concerne l'eau, la ressource en eau, de mer de rivière ou des canaux.
Ce sont les axes que nous avons retenus en France. Nous verrons s'il est pertinent d'agir sur les mêmes sujets au Portugal. Cela dépend véritablement de la situation de chaque pays et, surtout, les actions doivent être liées aux préoccupations de la population locale.
Nous sommes très attachés à l'ancrage local. Un point important est de savoir où seront prises les décisions de Novobanco. Elles seront prises à Lisbonne, au Portugal. Comme je vous l'ai indiqué, nous conservons l'équipe de direction, qui dirigera la banque au quotidien. Les décisions relatives à un prêt, au parrainage d'une forêt, etc., sont prises par chaque Caisse d'Épargne et chaque Banque Populaire dans sa région, et non par le siège. Il existe un cadre général, mais les décisions sont locales. Ce sera également le cas pour Novobanco.
Le développement des échanges entre les deux pays correspondra certainement à un axe de développement ?
Le développement entre la France et le Portugal est l'un de nos axes. Un autre des axes consistera évidemment à renforcer ce que Novobanco fait déjà auprès de ses clients particuliers et entreprises au Portugal.
Et ce, d'autant que, malgré des années difficiles, Novobanco a conservé des parts de marché très significatives. Ses clients sont restés et lui ont été fidèles. Les clients de Novobanco que j'ai eu l'occasion de rencontrer, mais aussi certains concurrents, complimentent les équipes de la banque. Ils disent : « Ce sont de bons banquiers, des banquiers historiques. » C'était déjà l'image de BES : une banque historique appréciée des chefs d'entreprise.
Nous voulons capitaliser sur cet héritage en apportant des expertises supplémentaires qui n'existent pas, ou n'existent parfois plus, chez Novobanco. Les choses ont également changé : par exemple, le numérique était peu développé à l'époque de BES ; il l'est beaucoup plus aujourd'hui.
Novobanco bénéficiera aussi de ce que peut apporter une grande banque appartenant à la catégorie des trente banques systémiques mondiales, dont la taille permet d'effectuer des investissements plus importants, notamment dans les technologies.
Et, plus précisément les Français installés au Portugal, est-ce un segment qui vous importe en terme bancaire ?
Je pense que c'est un segment sur lequel nous allons travailler, qu'il s'agisse des particuliers ou des petites entreprises. Nous mettrons à leur disposition des contacts et une équipe dédiée pour répondre à leurs préoccupations. La difficulté consiste souvent à les traiter dans une autre langue et dans un environnement quelque peu différent. Il s'agit donc davantage d'adaptation que de changements structurels : les produits bancaires eux-mêmes ne sont pas radicalement différents en France et au Portugal.
En revanche, il faut aider les personnes à s'adapter à un nouveau contexte et leur expliquer, par exemple, le cadre fiscal. Nous le faisons déjà dans d'autres pays, grâce à de petites équipes dédiées, même lorsque nous n'y possédons pas de banque, afin d'aider notamment les PME qui viennent s'y implanter.
La réponse est donc oui : nous en avons l'intention et nous avons déjà identifié des personnes susceptibles de constituer une équipe dédiée aux Français qui s'installent à Lisbonne, à Porto ou ailleurs. Nous commencerons sans doute à Lisbonne, où se trouve le siège de Novobanco, avant d'étendre le dispositif.
Vous avez déjà évoqué les services que Novobanco ne propose plus et que vous allez offrir à nouveau. Aussi en tant que banque française, allez-vous offrir des produits/services qui n´existent pas ou peu sur le marché portugais ?
Nous avons commencé à y travailler. On peut penser, par exemple, à des services et produits d'investissement fondés sur les marchés actions internationaux. Nous disposons d'une très importante activité de gestion d'actifs, aux États-Unis comme en Europe. Ce sont des produits que nous pouvons proposer à la clientèle des particuliers de Novobanco, davantage qu'aux entreprises. C'est un exemple de produits encore peu développés au Portugal.
Les prochaines années au Portugal seront donc de renforcement ...
En résumé, oui, notre objectif est de renforcer Novobanco et de lui redonner son rôle de banque de référence des entreprises au Portugal, rôle que BES a exercé depuis le début du XXe siècle jusqu’en 2010, pendant près d'un siècle. C'est le rôle que nous jouons nous-mêmes en France et que nous voulons permettre à Novobanco de retrouver.
Les années de restructuration étaient certainement nécessaires : elles ont soldé un passé au cours duquel des erreurs avaient été commises, mais elles ont également créé une base de développement très saine. Ce rôle de référence lui permettra de faire davantage d'affaires avec les clients existants, mais aussi d'en attirer de nouveaux.
Sur le marché des particuliers, il s'agit d'accompagner les clients portugais sur l'ensemble de leurs besoins : la gestion des comptes, de plus en plus numérique - nous sommes stimulés par Revolut au Portugal comme en France -, les opérations de financement, les opérations d'investissement que j'évoquais pour la gestion du patrimoine, ainsi que tout l'univers de l'assurance, dans lequel nous pensons pouvoir accomplir des progrès par rapport à la situation actuelle.
Un mot, pour finir sur la « santé » des banques portugaises ?
Je dirais deux choses. Premièrement, la santé d'une banque est liée à celle de ses clients. La santé d'une banque portugaise dépend de celle de l'économie portugaise.
Donc les banques portugaises vont bien et disposent surtout de perspectives de développement, parce que le Portugal va bien et se trouve dans une phase de développement. Le pays connaît une croissance économique. L'immigration vient compenser la décroissance démographique naturelle. Les finances publiques sont bien gérées et il existe des projets d'investissement dans les infrastructures, notamment.
Deuxièmement, s'agissant de leur situation actuelle, les banques portugaises ont traversé des années très difficiles, comme le pays lui-même, et elles se sont toutes restructurées. Leur rentabilité est devenue un exemple en Europe. Indéniablement, ce sont des banques performantes et elles évoluent dans une économie offrant de fortes perspectives de croissance, ce qui crée un cercle vertueux.
Revenons brièvement au groupe BPCE. Pourriez-vous nous en dresser un portrait à l'aide de quelques chiffres ?
BPCE est le groupe formé par les Banques Populaires, les Caisses d'Épargne et leur filiale commune, Natixis. Les Caisses d'Épargne ont 200 ans et les Banques Populaires 150 ans. En France, elles appartiennent à leurs clients et exercent toutes les métiers de la banque, sans exception. Elles rassemblent 35 millions de clients en France, dont 10 millions sont les sociétaires de ces banques.
BPCE bénéficie d´une position très établie auprès des entreprises grâce aux Banques Populaires et une place de premier financeur des collectivités locales grâce aux Caisses d'Épargne.
Le groupe joue également un rôle social marqué. Les Caisses d'Épargne comptent parmi les premiers propriétaires privés de logements sociaux, après les communes et l'État. Cet engagement remonte au XIXe siècle.
Les 39 banques régionales contrôlent ensemble ce que le droit français appelle un organe central. Celui-ci appartient aux banques, tout en exerçant sur elles des fonctions de contrôle.
Outre ses fonctions de contrôle, BPCE exerce un rôle opérationnel dans des métiers d’expertise, soit pour la clientèle des Banques Populaires et des Caisses d’Epargne, soit pour une clientèle propre.
Par exemple, BPCE possède une filiale d'assurance-vie, une filiale d'assurance dommages et une importante filiale de paiement. Le groupe est aujourd'hui l'un des cinq plus grands assureurs en France, et un opérateur de paiement de référence, notamment pour l'émission de cartes bancaires et le traitement des paiements électroniques.
BPCE possède également des filiales dédiées à des métiers spécialisés, comme l'épargne salariale - nous sommes un des premiers gestionnaires d'épargne salariale en France -, le leasing de biens d´équipement – le leader européen -, l'affacturage ou le crédit à la consommation – Nº1 du crédit à la consommation parmi les banques françaises -. Ces produits sont distribués dans les Banques Populaires et les Caisses d'Épargne et pourraient l'être demain chez Novobanco.
Nous avons également des métiers mondiaux. Le premier est le Corporate & Investment Banking, c'est-à-dire la banque de grande clientèle. A travers Natixis, dont les origines remontent à 1919, nous accompagnons les grandes entreprises françaises et de grandes entreprises internationales, dans une quarantaine de pays.
Notre deuxième grand métier mondial est la gestion d'actifs, à travers Natixis Investment Managers. Classée dans le Top 20 mondial, avec 1 323 milliards d'euros gérés, elle s'appuie sur un réseau de plus de quinze sociétés affiliées parmi les plus respectées au monde — dont certaines fortes de plus de 90 ans d'expérience. Elles couvrent un large éventail de classes d'actifs, des marchés traditionnels aux actifs privés, en passant par les investissements durables.
Portrait de Jacques Beyssade, secrétaire général du Groupe BPCE (Banque Populaire Caisses d'épargne).
- Diplômé de HEC, après un début de carrière au Crédit Lyonnais et en très grande partie à l´étranger sur de grandes places internationales à l'image de New-York.
- Jacques Beyssade a intégré Natixis avant de rejoindre le comité de direction générale de BPCE.
- Il a exercé également comme président ou administrateur de la chambre de commerce europénne en Corée et des lycées français de Séoul, de New York puis de Hong Kong.
- Il préside depuis 4 ans le comité Île-de-France des CCE (Conseillers du Commerce Extérieur de la France)
- Il est maire de Chouvigny dans l'Allier depuis 2026.
- Entre autres distinctions il est Chevalier de la Légion d'Honneur.
Sur le même sujet
 L'annuaire


 L'agenda