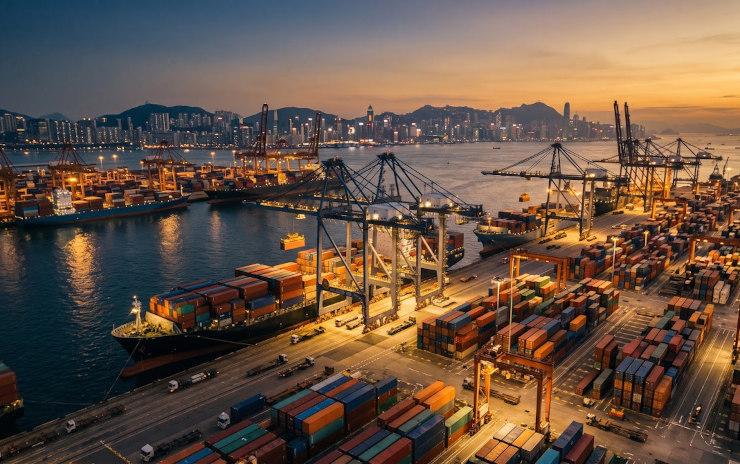
La France compte des dizaines de milliers d'entreprises qui achètent, vendent ou produisent en Asie. Distributeurs qui s'approvisionnent à Shenzhen, marques de cosmétiques qui exportent vers la Corée, studios de design qui facturent des clients à Singapour, entrepreneurs français installés à Bangkok ou à Hô-Chi-Minh-Ville qui travaillent avec des partenaires restés en France : tous partagent une même préoccupation, faire circuler l'argent entre les deux régions sans perdre de temps ni de marge.
Or les paiements entre l'Europe et l'Asie obéissent à des règles très différentes de celles de la zone euro, où un virement SEPA arrive en quelques heures et pour un coût souvent nul. Voici sept réalités à connaître pour aborder ces flux avec lucidité.
1. Le dollar américain reste la devise pivot du commerce asiatique
Même quand ni l'acheteur ni le vendeur ne sont américains, une grande partie des factures commerciales en Asie est libellée en dollars US. Les fabricants chinois, vietnamiens ou indonésiens y sont habitués, leurs banques aussi, et la devise est facile à convertir partout dans la région.
Pour une entreprise française, cela signifie souvent une double conversion implicite : des euros vers des dollars pour payer le fournisseur, alors que les coûts de ce dernier sont en monnaie locale. Il est parfois possible de négocier une facturation en euros ou en devise locale, mais le fournisseur intégrera alors son propre risque de change dans son prix. Comparer les deux options, à montant égal, est un réflexe utile.
2. Le yuan existe en deux versions
La monnaie chinoise, le renminbi, se négocie sur deux marchés distincts. Le CNY est le yuan dit onshore, utilisé en Chine continentale et encadré par la banque centrale chinoise. Le CNH est le yuan offshore, échangé principalement à Hong Kong et sur les places financières internationales.
Les deux taux sont proches mais pas identiques, et l'écart peut se creuser en période de tension. En pratique, un paiement en yuans vers un fournisseur en Chine continentale obéit à des règles spécifiques : le bénéficiaire doit souvent fournir des justificatifs commerciaux, et toutes les entreprises chinoises ne sont pas habilitées à recevoir des devises étrangères. Mieux vaut valider la devise et le circuit avec le fournisseur avant de s'engager.
3. Le dollar de Hong Kong est arrimé au dollar américain
Depuis 1983, Hong Kong applique un système de change lié : le dollar de Hong Kong (HKD) évolue dans une bande étroite face au dollar US, entre 7,75 et 7,85 HKD pour un USD. Pour une entreprise européenne, le risque de change sur le HKD est donc très proche de celui sur le dollar américain.
Cette stabilité explique en partie le rôle historique de Hong Kong comme plateforme de règlement du commerce entre la Chine et le reste du monde. Beaucoup de groupes asiatiques y encaissent leurs ventes export avant de rapatrier les fonds vers leurs usines.
4. Le calendrier asiatique pèse sur les délais
Un virement international transite généralement par le réseau SWIFT et met entre un et cinq jours ouvrés pour arriver. Avec sept heures de décalage horaire avec Hong Kong ou Singapour en hiver, un ordre passé en fin d'après-midi à Paris est souvent traité le lendemain côté asiatique.
S'ajoutent les jours fériés locaux. Le Nouvel An lunaire, fin janvier ou début février selon les années, ferme une grande partie des usines chinoises pendant deux à quatre semaines. La Golden Week d'octobre ralentit aussi l'activité en Chine continentale. Un acompte envoyé la veille de ces périodes peut rester en attente plusieurs jours, et la production avec lui. Anticiper les paiements de quinze jours avant ces dates évite bien des retards de livraison.
5. Les vrais frais se cachent dans le taux de change
Les frais affichés d'un virement international (frais d'émission, parfois quelques dizaines d'euros) ne représentent qu'une partie du coût. L'essentiel se trouve souvent dans la marge appliquée au taux de change : l'écart entre le taux de marché et le taux réellement utilisé pour convertir vos euros.
Sur un paiement de 50 000 dollars, une marge de 2 % représente environ 1 000 dollars, bien plus que les frais fixes. Pour comparer deux intermédiaires, il faut donc regarder le montant final reçu par le bénéficiaire, pas seulement la grille tarifaire. Les frais des banques correspondantes, prélevés en cours de route, s'ajoutent parfois à la note.
6. Les justificatifs sont la norme
Les flux entre l'Europe et l'Asie font l'objet d'une vigilance renforcée de la part des établissements financiers, au titre de la lutte contre le blanchiment et le financement du terrorisme. Factures, contrats, connaissements : il est fréquent qu'un justificatif soit demandé avant l'exécution d'un paiement important, ou à la réception de fonds.
La meilleure pratique consiste à constituer dès le départ un dossier par partenaire commercial, avec les documents qui expliquent la nature de la relation. Un paiement dont l'objet est clair, le montant cohérent avec la facture et le bénéficiaire identique au fournisseur passe beaucoup plus vite.
Certains acteurs se sont spécialisés sur ces corridors. C'est le cas de la Fintech Statrys, spécialisée dans les paiements internationaux et présente à Hong Kong et à Singapour, dont le site français publie des contenus pédagogiques sur les paiements commerciaux entre la France et l'Asie.
7. Le paiement mobile domine le quotidien, pas le B2B
WeChat Pay et Alipay en Chine, PromptPay en Thaïlande, PayNow à Singapour : le paiement par QR code fait partie du quotidien en Asie, souvent bien plus qu'en France. Les visiteurs français le découvrent dès leur arrivée.
Pour les échanges entre entreprises, en revanche, le virement reste la norme. Les montants, la traçabilité exigée et la comptabilité imposent un circuit bancaire classique. Une entreprise française qui vend en ligne à des consommateurs asiatiques devra composer avec ces moyens de paiement locaux. Une entreprise qui achète à un fabricant, elle, continuera de régler par virement.
En résumé
| Réalité | Ce qu'il faut retenir |
|---|---|
| Dollar US | Devise de facturation dominante, même entre non-Américains |
| Yuan | Deux marchés, CNY onshore et CNH offshore |
| Dollar de Hong Kong | Arrimé au dollar US depuis 1983 |
| Calendrier | Nouvel An lunaire et Golden Week à anticiper |
| Coût réel | La marge de change pèse plus que les frais fixes |
| Conformité | Factures et contrats demandés régulièrement |
| Moyens de paiement | QR codes pour les particuliers, virement pour les entreprises |
Commercer avec l'Asie reste une formidable opportunité pour les entreprises françaises, qu'elles y achètent ou y vendent. Comprendre ces sept réalités permet d'éviter les mauvaises surprises : un fournisseur payé en retard, une marge rognée par le change, un paiement bloqué faute de justificatif. Comme souvent à l'international, l'anticipation fait la différence.
